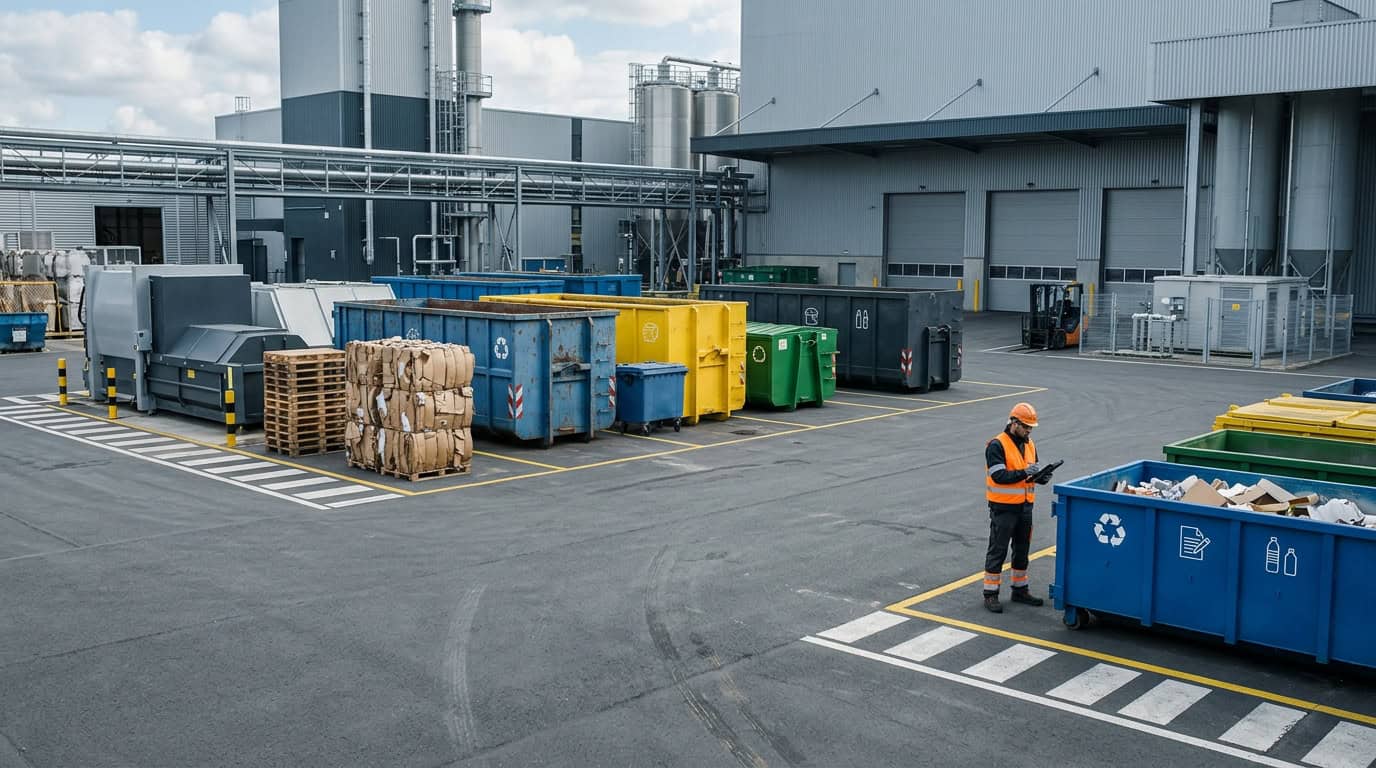
La gestión de residuos suele tratarse como un gasto inevitable, pero una parte de ese coste depende directamente de cómo se separan, almacenan, recogen y destinan los materiales. Revisar estos procesos permite detectar ineficiencias, reducir el volumen de rechazo y aprovechar mejor aquellos residuos que todavía tienen valor como materia prima.
Por qué la gestión de residuos puede convertirse en un coste oculto
En una empresa industrial, logística, comercial o de construcción, el coste de los residuos no empieza cuando llega la factura del gestor. También intervienen las horas de manipulación, el espacio ocupado, los movimientos internos, los contenedores utilizados, la frecuencia de las retiradas y las incidencias derivadas de una clasificación incorrecta.
El problema aparece cuando estos conceptos quedan repartidos entre diferentes departamentos. Producción controla unos datos, mantenimiento otros y administración recibe finalmente una factura global. Esta fragmentación hace que sea difícil saber cuánto cuesta realmente gestionar cada tonelada o cada tipo de residuo.
Algo parecido ocurre con otros consumos industriales. Analizar únicamente la factura final ofrece poca información sobre el origen de las desviaciones, como también sucede al estudiar los costes energéticos ocultos en una planta industrial. Para mejorar hay que relacionar el gasto con las operaciones que lo generan.
Los factores que determinan cuánto paga una empresa
Dos compañías que generan una cantidad parecida de residuos pueden asumir costes muy diferentes. El volumen por sí solo no explica el gasto final, porque influyen la composición de los materiales, su peligrosidad, el grado de separación, las necesidades de transporte y la salida que pueda darse a cada fracción.
Antes de intentar negociar tarifas conviene entender qué componentes están generando el coste. Reducir una recogida innecesaria puede resultar más rentable que conseguir un pequeño descuento sobre el precio por tonelada.
- Tipo de residuo: cada flujo exige condiciones distintas de almacenamiento, transporte y tratamiento.
- Volumen generado: afecta al número de contenedores y a la frecuencia de retirada.
- Densidad: materiales muy voluminosos pueden llenar un recipiente antes de alcanzar su capacidad de peso.
- Separación: mezclar materiales recuperables puede convertirlos en un residuo de menor valor.
- Distancia: los desplazamientos repercuten en los costes logísticos.
- Tratamiento final: reciclaje, valorización y eliminación tienen procesos y costes diferentes.
La consecuencia práctica es que la optimización debe hacerse flujo por flujo. Una medida adecuada para cartón puede resultar inútil para madera, metales, plásticos, escombros o residuos que requieren condiciones especiales.
El primer paso: medir cuánto residuo genera realmente cada proceso
Una empresa difícilmente puede reducir un coste que no mide. El punto de partida consiste en crear un inventario sencillo que identifique qué residuos aparecen, dónde se originan, en qué cantidad y con qué frecuencia.
No siempre hace falta implantar un sistema complejo. Los albaranes de recogida, pesajes, facturas y registros internos ya permiten obtener una primera imagen. Lo importante es evitar que toda la información quede resumida en un único dato anual, porque las diferencias mensuales pueden revelar problemas de proceso o cambios en la producción.
| Indicador | Qué permite detectar | Señal a vigilar |
|---|---|---|
| kg de residuo por unidad producida | Eficiencia del proceso | Aumento sin crecimiento equivalente de producción |
| Coste por tonelada gestionada | Evolución económica | Incrementos recurrentes sin cambio de residuo |
| Número de recogidas mensuales | Eficiencia logística | Contenedores retirados con poca carga |
| Porcentaje de rechazo | Calidad de la separación | Material recuperable mezclado |
| Ingresos por materiales recuperables | Valor generado por determinados flujos | Descenso sin cambio en el volumen producido |
Estos indicadores ganan utilidad cuando se relacionan con la actividad. Generar menos residuos porque se produce menos no representa una mejora de eficiencia; generar menos residuos por cada unidad fabricada sí puede indicar una optimización real.
Separar mejor puede cambiar el valor económico del residuo
Uno de los errores más habituales consiste en tratar todos los residuos como si tuvieran el mismo destino. Un material limpio y correctamente segregado suele ofrecer más alternativas de recuperación que ese mismo material mezclado con otras fracciones.
Cartón, determinados plásticos, madera, chatarra, metales o ciertos residuos procedentes de construcción pueden seguir teniendo utilidad después de abandonar el proceso original. La posibilidad concreta depende de las características del residuo y de las instalaciones disponibles, pero la mezcla innecesaria suele reducir las opciones posteriores.
Por eso resulta útil estudiar el proceso completo de tratamiento y valorización de residuos, ya que permite diferenciar entre materiales que pueden recuperarse, aquellos que necesitan un acondicionamiento previo y la fracción para la que no existe una vía de aprovechamiento viable.
Separar en el punto donde se genera
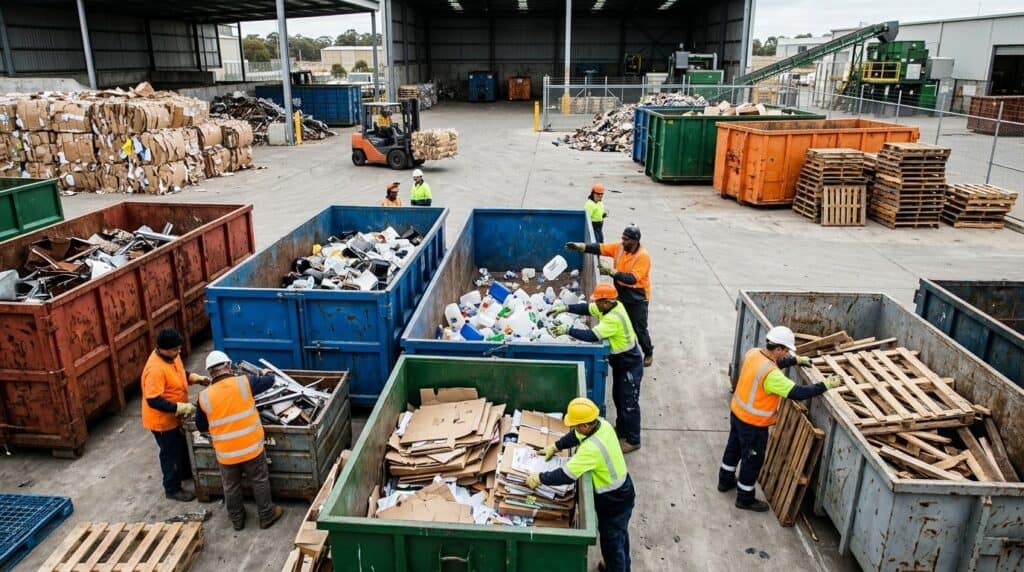
La clasificación suele funcionar mejor cuando se realiza cerca del origen. Separar un material inmediatamente evita tener que recuperarlo posteriormente de una mezcla, una operación que puede requerir más tiempo, maquinaria o tratamiento.
Esto obliga a diseñar los recipientes pensando en el trabajo cotidiano. Un sistema demasiado complicado termina incumpliéndose. Los contenedores deben estar identificados, ser accesibles y corresponder a los residuos que realmente aparecen en cada puesto.
Revisar los contenedores antes de aumentar las recogidas
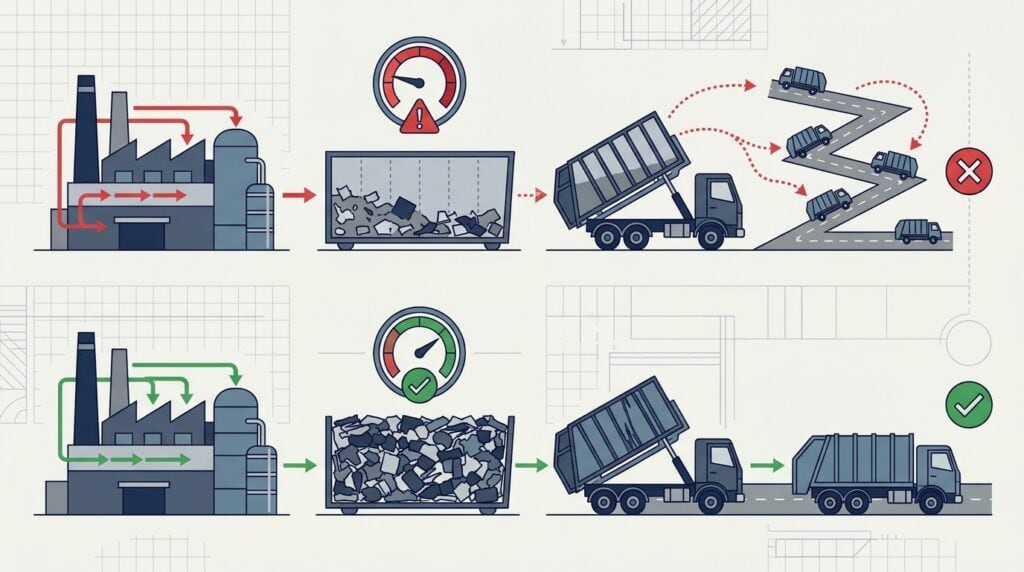
Cuando un contenedor se llena rápidamente, la reacción inmediata suele ser solicitar más retiradas. Sin embargo, un recipiente aparentemente lleno puede estar aprovechando mal su capacidad. Materiales voluminosos, embalajes sin plegar o piezas con grandes espacios vacíos pueden provocar ese efecto.
Antes de incrementar la frecuencia de transporte conviene comprobar el peso medio de cada retirada. Si el contenedor alcanza su volumen máximo pero viaja con poco peso, puede existir una oportunidad para compactar, triturar, plegar o reorganizar el material, siempre que resulte adecuado para ese residuo.
Cuándo tiene sentido compactar
La compactación puede resultar especialmente interesante cuando el transporte se está pagando en buena medida por trasladar aire. Cartón, determinados plásticos o algunos residuos de baja densidad ocupan mucho espacio en relación con su peso.
No obstante, instalar maquinaria únicamente para reducir volumen no siempre se justifica. Hay que considerar inversión, mantenimiento, espacio, consumo energético, seguridad y volumen anual. La reducción logística debe compensar el coste de la solución.
Ajustar la frecuencia de recogida al ritmo real de producción
Los calendarios fijos son cómodos, pero pueden generar retiradas poco eficientes. Una recogida debería responder al nivel real de llenado y a las necesidades operativas, siempre respetando las condiciones aplicables al almacenamiento de cada material.
Las empresas con producción estacional pueden encontrar diferencias importantes entre meses. Mantener exactamente las mismas frecuencias durante todo el año significa que algunos contenedores pueden retirarse demasiado pronto en periodos de baja actividad.
Una revisión trimestral de servicios, volúmenes y frecuencias facilita identificar estas desviaciones. Este enfoque coincide con una regla más amplia de control financiero: los gastos recurrentes deben revisarse aunque lleven años contratados. CongressLink recoge esta lógica en sus estrategias para mantener los gastos bajo control.
Evitar que los residuos aprovechables terminen en rechazo
La fracción de rechazo merece una atención especial porque puede esconder materiales que deberían haberse separado antes. Analizar periódicamente qué contiene permite descubrir errores de clasificación o puntos del proceso donde la separación resulta incómoda.
No se trata de conseguir un rechazo cero a cualquier precio. Algunos materiales no disponen de una alternativa técnica o económicamente razonable. El objetivo consiste en evitar que llegue a eliminación aquello que puede recuperarse de forma viable.
Una inspección sencilla puede aportar mucha información
Seleccionar varias muestras representativas y observar su composición ayuda a detectar patrones. Si aparecen recurrentemente cajas, plástico, madera o metales mezclados con otras fracciones, probablemente exista un problema en el sistema interno y no en el tratamiento posterior.
Conviene averiguar por qué ocurre antes de imponer nuevas instrucciones. Un error repetido suele revelar un problema de diseño: falta un recipiente, está demasiado lejos, la señalización resulta confusa o los trabajadores desconocen el destino correcto.
Analizar el coste total y no únicamente la tarifa del gestor
Elegir un servicio por el precio nominal más bajo puede resultar engañoso. El coste relevante es el conjunto de operaciones necesarias para sacar correctamente el residuo de la empresa.
Una tarifa aparentemente económica puede perder atractivo si exige más movimientos internos, genera incidencias, dificulta la trazabilidad o requiere numerosos proveedores. Del mismo modo, una solución algo más cara por servicio puede reducir horas administrativas o desplazamientos.
| Coste | Ejemplo | Cómo revisarlo |
|---|---|---|
| Gestión | Precio por tonelada o servicio | Comparar por tipo de residuo y destino |
| Transporte | Recogidas y desplazamientos | Medir peso y nivel de llenado |
| Equipamiento | Contenedores, compactadores o recipientes | Comprobar utilización real |
| Personal | Clasificación y movimientos internos | Medir tiempos dedicados |
| Espacio | Zonas destinadas a almacenamiento | Valorar superficie ocupada |
| Incidencias | Errores de clasificación o documentación | Registrar frecuencia y causa |
Esta visión evita optimizaciones parciales. Ahorrar en un concepto mientras aumenta otro no mejora necesariamente el resultado global.
La trazabilidad también tiene valor económico
La documentación suele considerarse únicamente una obligación administrativa, pero un registro ordenado facilita analizar dónde se está gastando el dinero. Pesos, fechas, códigos de residuos, destinos y costes forman una base de datos útil para tomar decisiones.
Cuando esta información está dispersa resulta difícil comparar periodos o instalaciones. Centralizarla permite detectar desviaciones rápidamente y preparar presupuestos con mayor precisión. Además, una trazabilidad clara reduce el tiempo dedicado a buscar documentos cuando llegan auditorías, revisiones internas o solicitudes de información.
Errores frecuentes que encarecen la gestión de residuos
Muchas ineficiencias se mantienen durante años porque no generan una avería visible. El servicio funciona, los residuos desaparecen de las instalaciones y nadie cuestiona el proceso. Precisamente por eso conviene realizar revisiones periódicas.
- Mezclar materiales: reduce las posibilidades de recuperación de algunas fracciones.
- Retirar contenedores poco llenos: aumenta el peso relativo del transporte en el coste total.
- Usar recipientes inadecuados: desperdicia volumen o dificulta la manipulación.
- No medir: impide conocer qué flujo está encareciéndose.
- Mantener frecuencias históricas: ignora cambios en producción y estacionalidad.
- Priorizar únicamente el precio: puede desplazar costes hacia logística, personal o administración.
- No formar al personal: favorece errores repetitivos de clasificación.
Corregir estos puntos no exige necesariamente grandes inversiones. Muchas mejoras comienzan ajustando procedimientos y aprovechando mejor la infraestructura existente.
Cómo crear un plan de reducción de costes paso a paso
Intentar modificar toda la gestión al mismo tiempo puede dificultar saber qué medidas funcionan. Un plan progresivo permite medir resultados y priorizar los residuos con mayor impacto económico.
- Inventariar los flujos: identificar cada residuo, cantidad, origen y destino.
- Asignar costes: sumar tratamiento, transporte, equipos y recursos internos.
- Seleccionar los principales: empezar por los residuos con mayor coste o volumen.
- Revisar la separación: comprobar si existen materiales recuperables dentro de mezclas.
- Analizar contenedores: medir peso, capacidad utilizada y frecuencia.
- Estudiar destinos: comprobar qué opciones de recuperación existen para cada flujo.
- Aplicar cambios pequeños: modificar ubicaciones, señalización o calendarios antes de grandes inversiones.
- Medir de nuevo: comparar coste por unidad producida antes y después.
El proceso debe repetirse de forma periódica porque cambian los productos, los materiales, los volúmenes y las condiciones operativas. La gestión eficiente de residuos funciona mejor como un sistema de mejora continua que como una revisión puntual.
Qué indicadores conviene revisar cada mes
No hace falta utilizar decenas de métricas. Un cuadro sencillo puede mostrar rápidamente si la gestión mejora o empeora. Para la mayoría de empresas resultan útiles el volumen total, el coste, la proporción recuperada y el número de servicios realizados.
También conviene incorporar algún indicador vinculado a producción. De esta forma se puede distinguir una mejora real de una simple reducción de actividad.
- kg de residuos por unidad fabricada o facturada.
- euros de gestión por unidad producida.
- porcentaje destinado a recuperación.
- porcentaje de rechazo.
- peso medio por recogida.
- número de incidencias de clasificación.
La tendencia importa más que una cifra aislada. Un mes atípico puede explicarse por mantenimiento, inventarios o cambios de producción; varios meses consecutivos en la misma dirección requieren investigación.
Convertir los residuos en una variable de gestión empresarial
Los residuos están directamente relacionados con materias primas, producción, compras, logística y costes. Gestionarlos mejor implica comprender por qué se generan antes de decidir cómo retirarlos.
Una empresa que mide sus flujos, separa correctamente, adapta los contenedores, optimiza las recogidas y estudia las alternativas de recuperación dispone de más margen para reducir costes sin trasladar el problema a otra parte del proceso.
El punto de partida más práctico consiste en escoger los dos o tres residuos que representan mayor gasto anual y analizarlos en detalle. Cuando se conoce el coste real de cada flujo, las decisiones dejan de depender de intuiciones y resulta mucho más sencillo distinguir entre una mejora operativa y un simple descuento temporal.
Firmado en la redacción
Redacción CongressLink
Textos de consulta sobre actualidad, salud, negocios, ocio y Estados Unidos. Qué publicamos y cómo lo revisamos ›